
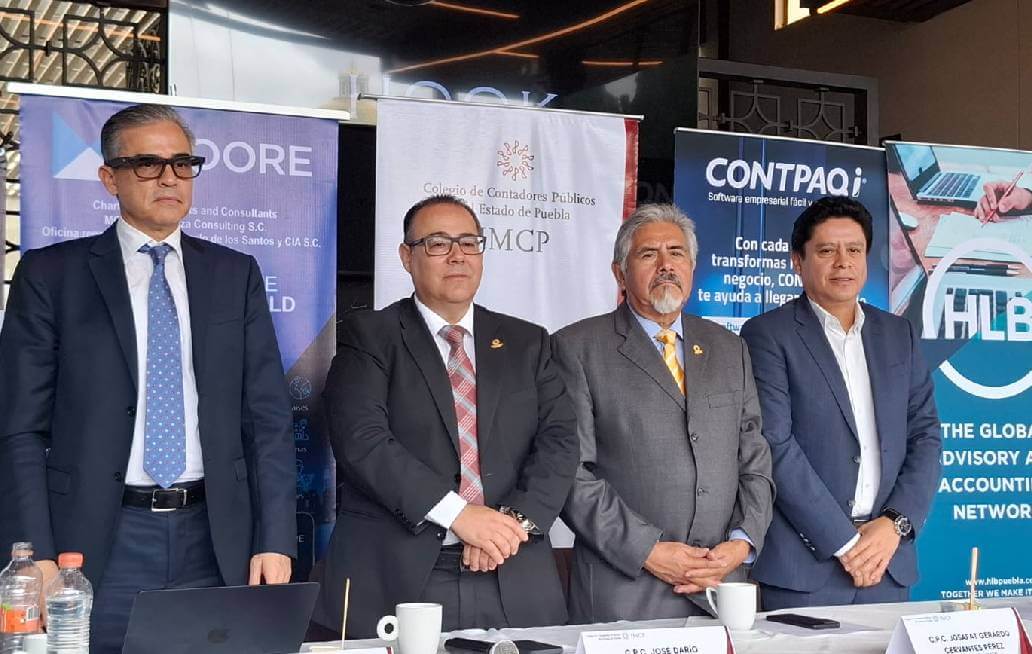
El Colegio de Contadores Públicos del Estado de Puebla lanzó una advertencia sobre el impacto económico que generarán las reformas contenidas en el Paquete Fiscal 2027, las cuales afectarán directamente a las empresas que facturan más de 50 millones de pesos (MDP) anuales.
De acuerdo con el especialista Carlos Salcillo Osuna, una de las principales afectaciones se reflejará en el Impuesto Sobre la Renta (ISR), ya que el nuevo marco normativo obligará a diversas compañías a pagar este tributo aun cuando reporten pérdidas en sus operaciones.
Limitación a las deducciones y pago de ISR con pérdidas
Entre las medidas proyectadas en la iniciativa de ley, destaca un tope al esquema deductivo para las empresas de mayor facturación:
• Restricción a deducciones: Si las deducciones autorizadas de una empresa representan el 96.66% o más de sus ingresos totales, únicamente se le permitirá deducir el 99% de dicho monto.
• Reducción del margen deductivo: Este ajuste provocará que, en términos reales, la deducción efectiva pase automáticamente del 90% al 89.10%, generando una base gravable (utilidad fiscal) del 10.90%.
• Efecto diferido e impacto en flujo de caja: Esta fórmula obligará a las organizaciones a «adelantar» el pago del ISR y diferir pérdidas fiscales a plazos de hasta 20 años, comprometiendo gravemente su liquidez a partir de 2027.
Afectación a sectores productivos y exenciones
Aunque la propuesta busca fiscalizar a las contribuyentes que recurren a esquemas para no pagar impuestos, los especialistas señalaron que la medida afectará de manera colateral a empresas que cumplen formalmente con sus obligaciones, especialmente a las dedicadas al sector comercializador.
Asimismo, hicieron un llamado a las autoridades a analizar la norma no solo desde el enfoque recaudatorio, sino evaluando los efectos negativos en unidades económicas que requieren fuertes inversiones iniciales, operan con márgenes reducidos o atraviesan periodos de pérdidas temporales.